A Resolução BCB nº 501/2025 trouxe, em setembro de 2025, uma exigência que continua central para a segurança do sistema financeiro: impedir que transações de pagamento sejam destinadas a contas com fundada suspeita de envolvimento em fraude. A norma surgiu em um momento de preocupação com ataques cibernéticos e desvios de recursos, mas seu impacto vai além dos episódios que motivaram sua publicação.
Desde então, o Banco Central também avançou em outras frentes, com novas regras para o Pix, aprimoramentos na recuperação de valores e exigências mais claras sobre a identificação de contas envolvidas em fraudes.
E, para as instituições, temos novos desdobramentos para um desafio bastante conhecido, que é o de reconhecer um risco antes que o dinheiro chegue ao destinatário, sem comprometer as transações legítimas.
Vamos lá?
O que é a Resolução BCB nº 501/2025?
A Resolução BCB nº 501, publicada em 11 de setembro de 2025, determina a rejeição de transações destinadas a contas com fundada suspeita de envolvimento em fraude. A norma também exige que a instituição destinatária dos recursos comunique o titular da conta quando realizar a rejeição.
Isso serve para instituições financeiras, demais instituições autorizadas pelo Banco Central e instituições de pagamento integrantes do Sistema de Pagamentos Brasileiro (SPB), e vale para contas de depósitos à vista, contas de poupança e contas de pagamento pré-pagas.
Para estabelecer essa obrigação, à época, o Banco Central alterou a Resolução BCB nº 142/2021, que trata dos procedimentos e controles de prevenção a fraudes na prestação de serviços de pagamento.
Repare que, quando falamos em “fundada suspeita”, quer dizer que a instituição não precisa esperar a confirmação definitiva de uma fraude para agir, mas também não deve tratar qualquer comportamento incomum como prova de irregularidade. A decisão precisa se apoiar em elementos que justifiquem a suspeita de envolvimento daquela conta em fraude.
Por que a Resolução BCB nº 501 foi criada?
A Resolução BCB nº 501 surgiu em meio ao reforço das medidas de segurança do sistema financeiro, após uma sequência de ataques e episódios de desvio de recursos em 2025.
O cenário chamou atenção para um problema que não se resolve apenas com a proteção dos sistemas: também é necessário impedir que recursos sejam direcionados a contas envolvidas em fraudes.
O avanço da digitalização ampliou o número de participantes, serviços e integrações no Sistema Financeiro Nacional. Bancos, fintechs, instituições de pagamento e prestadores de serviços tecnológicos passaram a operar em um ambiente cada vez mais conectado, logo, é fácil de entender por que uma falha de segurança tem potencial para atingir diferentes participantes.
O problema ganhou visibilidade com os ataques a prestadores de serviços de tecnologia que atendiam instituições financeiras em 2025, muito embora a preocupação regulatória não se limite a invasões de sistemas.
Há também as contas utilizadas para receber recursos de golpes, fraudes de identidade e outras movimentações ilícitas, por exemplo. Mesmo quando a transação é iniciada por um usuário legítimo, o risco está no destino do dinheiro.
E é nesse ponto que a Resolução nº 501 atua: ao exigir a rejeição de pagamentos para contas com fundada suspeita de envolvimento em fraude, a norma acrescenta uma barreira antes da conclusão da transferência.
O que os dados mostram sobre o risco de fraude no Pix?
O tamanho do Pix ajuda a entender a importância dessa proteção. Em 2026, são mais de 1 bilhão de chaves cadastradas no Brasil e cerca de 170 milhões de usuários, entre pessoas físicas e jurídicas.
O volume de contestações também merece atenção. Foram mais de 7 bilhões de transações realizadas apenas em janeiro de 2026, e ainda temos para destacar um recorde de 313,3 milhões de transações em um único dia.
Tudo isso aponta para a dimensão do trabalho de análise necessário para separar operações legítimas de ocorrências que exigem investigação. Com tantas movimentações, identificar comportamentos suspeitos sem interromper pagamentos legítimos se torna um desafio ainda maior para as instituições.
E há uma dificuldade adicional aqui: o dinheiro transferido em uma fraude no Pix nem sempre permanece na primeira conta que o recebe. Os recursos podem ser enviados rapidamente a outras contas, o que dificulta o bloqueio e a recuperação.
É por isso que o Banco Central vem atuando em duas direções complementares: fortalecer a identificação de riscos antes da transação e aprimorar os mecanismos de recuperação quando a fraude já aconteceu.
Linha do tempo: quais normas reforçaram a segurança do Pix?
A Resolução BCB nº 501 faz parte de uma sequência de mudanças regulatórias que reforçaram a prevenção, a identificação e o tratamento de fraudes no Pix.
As principais são:
- Agosto de 2025: Resolução BCB nº 493;
- Setembro de 2025: Resoluções BCB nº 496 e nº 501;
- Setembro de 2025: Resolução BCB nº 506;
- Fevereiro de 2026: obrigatoriedade do MED 2.0;
- Setembro de 2026: Resolução BCB nº 587.
Vale acompanhar esses principais marcos para entender como essas regras se complementam.
Agosto de 2025: Resolução BCB nº 493
A Resolução BCB nº 493, de 28 de agosto de 2025, trouxe aprimoramentos ao Mecanismo Especial de Devolução (MED) e aos procedimentos de alteração de informações vinculadas às chaves Pix.
Entre as mudanças mais importantes estava a preparação para o MED 2.0, que ampliou as possibilidades de rastrear recursos transferidos em operações fraudulentas.
Antes, a recuperação de valores ficava concentrada na conta que havia recebido o Pix originalmente. Com o novo mecanismo, passou a ser possível acompanhar transferências posteriores e buscar recursos que já tinham sido movimentados para outras contas.
Naturalmente, temos aqui uma mudança bem relevante para aqueles golpes nos quais os valores são rapidamente pulverizados entre diferentes destinatários, na tentativa de disfarçar sua origem.
Setembro de 2025: Resoluções BCB nº 496 e nº 501
Em 5 de setembro de 2025, a Resolução BCB nº 496 veio para reforçar as condições de participação no Pix, especialmente para instituições de pagamento ainda não autorizadas pelo Banco Central.
A medida integrou uma série de iniciativas voltadas a aumentar o controle sobre os participantes e reduzir vulnerabilidades na infraestrutura de pagamentos.
Poucos dias depois, em 11 de setembro, veio a Resolução BCB nº 501, com uma exigência direcionada às próprias transações: rejeitar pagamentos destinados a contas com fundada suspeita de envolvimento em fraude.
Enquanto uma frente reforçava as condições de participação no sistema, a outra tratava do risco associado ao destino dos recursos.
Setembro de 2025: Resolução BCB nº 506
A Resolução BCB nº 506, publicada em 26 de setembro de 2025, também trouxe novos aprimoramentos aos mecanismos de segurança do Pix.
Entre eles, a previsão de critérios mínimos definidos pelo Banco Central para a avaliação de suspeitas de fraude e ajustes nas regras relacionadas às notificações de infração e à rejeição de transações.
A preocupação aqui vai além de identificar uma operação atípica e passa a considerar também que as informações registradas sobre fraudes precisam contribuir para decisões consistentes entre os participantes do Pix.
Fevereiro de 2026: obrigatoriedade do MED 2.0
Depois de uma etapa de adoção facultativa, o MED 2.0 tornou-se obrigatório em 2 de fevereiro de 2026.
Com o aprimoramento, as instituições passaram a contar com um mecanismo de recuperação mais amplo, que permite acompanhar o caminho dos recursos por diferentes contas, em vez de limitar a tentativa de devolução ao primeiro destinatário. O objetivo é aumentar as chances de localizar e recuperar valores desviados.
Há uma diferença importante entre o MED e a BCB 501: o MED atua depois que a transação foi realizada, enquanto a Resolução nº 501 trata da rejeição de pagamentos para contas já identificadas com fundada suspeita de fraude.
Setembro de 2026: Resolução BCB nº 587
A Resolução BCB nº 587 atualizou as regras relacionadas às marcações de fundada suspeita de fraude no Diretório de Identificadores de Contas Transacionais (DICT).
A norma deixou mais claras as responsabilidades de quem registra uma marcação, inclusive quanto à sua manutenção e ao seu cancelamento. Veja só alguns dos pontos previstos:
- Responsabilidade pelo registro: o participante que registra ou aceita a notificação é responsável pela marcação de fundada suspeita de fraude;
- Direito de revisão: o usuário afetado deve ter um meio para solicitar a revisão da marcação;
- Prazo de resposta: a instituição responsável tem até sete dias para decidir sobre o pedido;
- Cancelamento: quando os elementos que sustentavam a suspeita deixam de existir, a marcação deve ser cancelada;
- Registro dos fundamentos: a instituição precisa documentar os motivos que justificam manter ou cancelar a marcação.
A obrigação específica de comunicar o usuário sobre a marcação entra em vigor em 1º de fevereiro de 2027, enquanto as demais disposições indicadas pelo BC tiveram aplicação imediata na publicação da Resolução.
O que a Resolução BCB nº 501 exige das instituições?
A principal obrigação da Resolução BCB nº 501 é rejeitar transações de pagamento destinadas a contas com fundada suspeita de envolvimento em fraude. Para cumprir essa exigência, é claro, as instituições precisam ter condições de identificar o risco associado à conta destinatária e aplicar a medida prevista na norma.
Aqui, vale analisarmos o artigo 2º-A da Resolução BCB nº 142/2021, acrescentado pela Resolução BCB nº 501/2025, que estabelece os pontos centrais dessa obrigação:
- Identificar contas com fundada suspeita de envolvimento em fraude. A avaliação deve considerar elementos que sustentem a suspeita, segundo os critérios definidos pela instituição.
- Rejeitar transações destinadas a essas contas. A exigência alcança contas de depósitos à vista, de poupança e de pagamento pré-pagas.
- Utilizar informações que ajudem na avaliação do risco. A regulamentação admite o uso de sistemas eletrônicos e bases públicas ou privadas, entre outras fontes.
- Quando a rejeição for realizada pela instituição destinatária, ela deve informar o titular da conta.
Importante: reforçamos que a Resolução nº 501 não determina a rejeição indiscriminada de qualquer transação que apresente um sinal de risco, uma vez que a obrigação está relacionada à identificação de fundada suspeita de envolvimento da conta destinatária em fraude.
Vamos entender melhor com um exemplo? Considere uma conta que já foi associada a ocorrências fraudulentas e esteja apresentando outros elementos que reforçam essa suspeita. Quando uma nova transferência é direcionada a ela, a instituição precisa avaliar essas informações antes que o pagamento seja concluído.
Além disso, embora a norma não estabeleça um modelo único de inteligência antifraude nem exija uma tecnologia específica, esse espaço para definir os controles não diminui a responsabilidade da operação.
Pelo contrário: é a instituição que precisa estruturar critérios capazes de identificar os casos que exigem rejeição, sem transformar qualquer alerta em uma decisão automática de fraude.
Lembrando que, além disso, a rejeição também não deve ser confundida com o bloqueio cautelar do Pix: na primeira, o pagamento não é liquidado; no segundo, os recursos ficam temporariamente bloqueados após o recebimento para análise de suspeita de fraude.
Como a Data Rudder ajuda a atender à Resolução BCB nº 501?
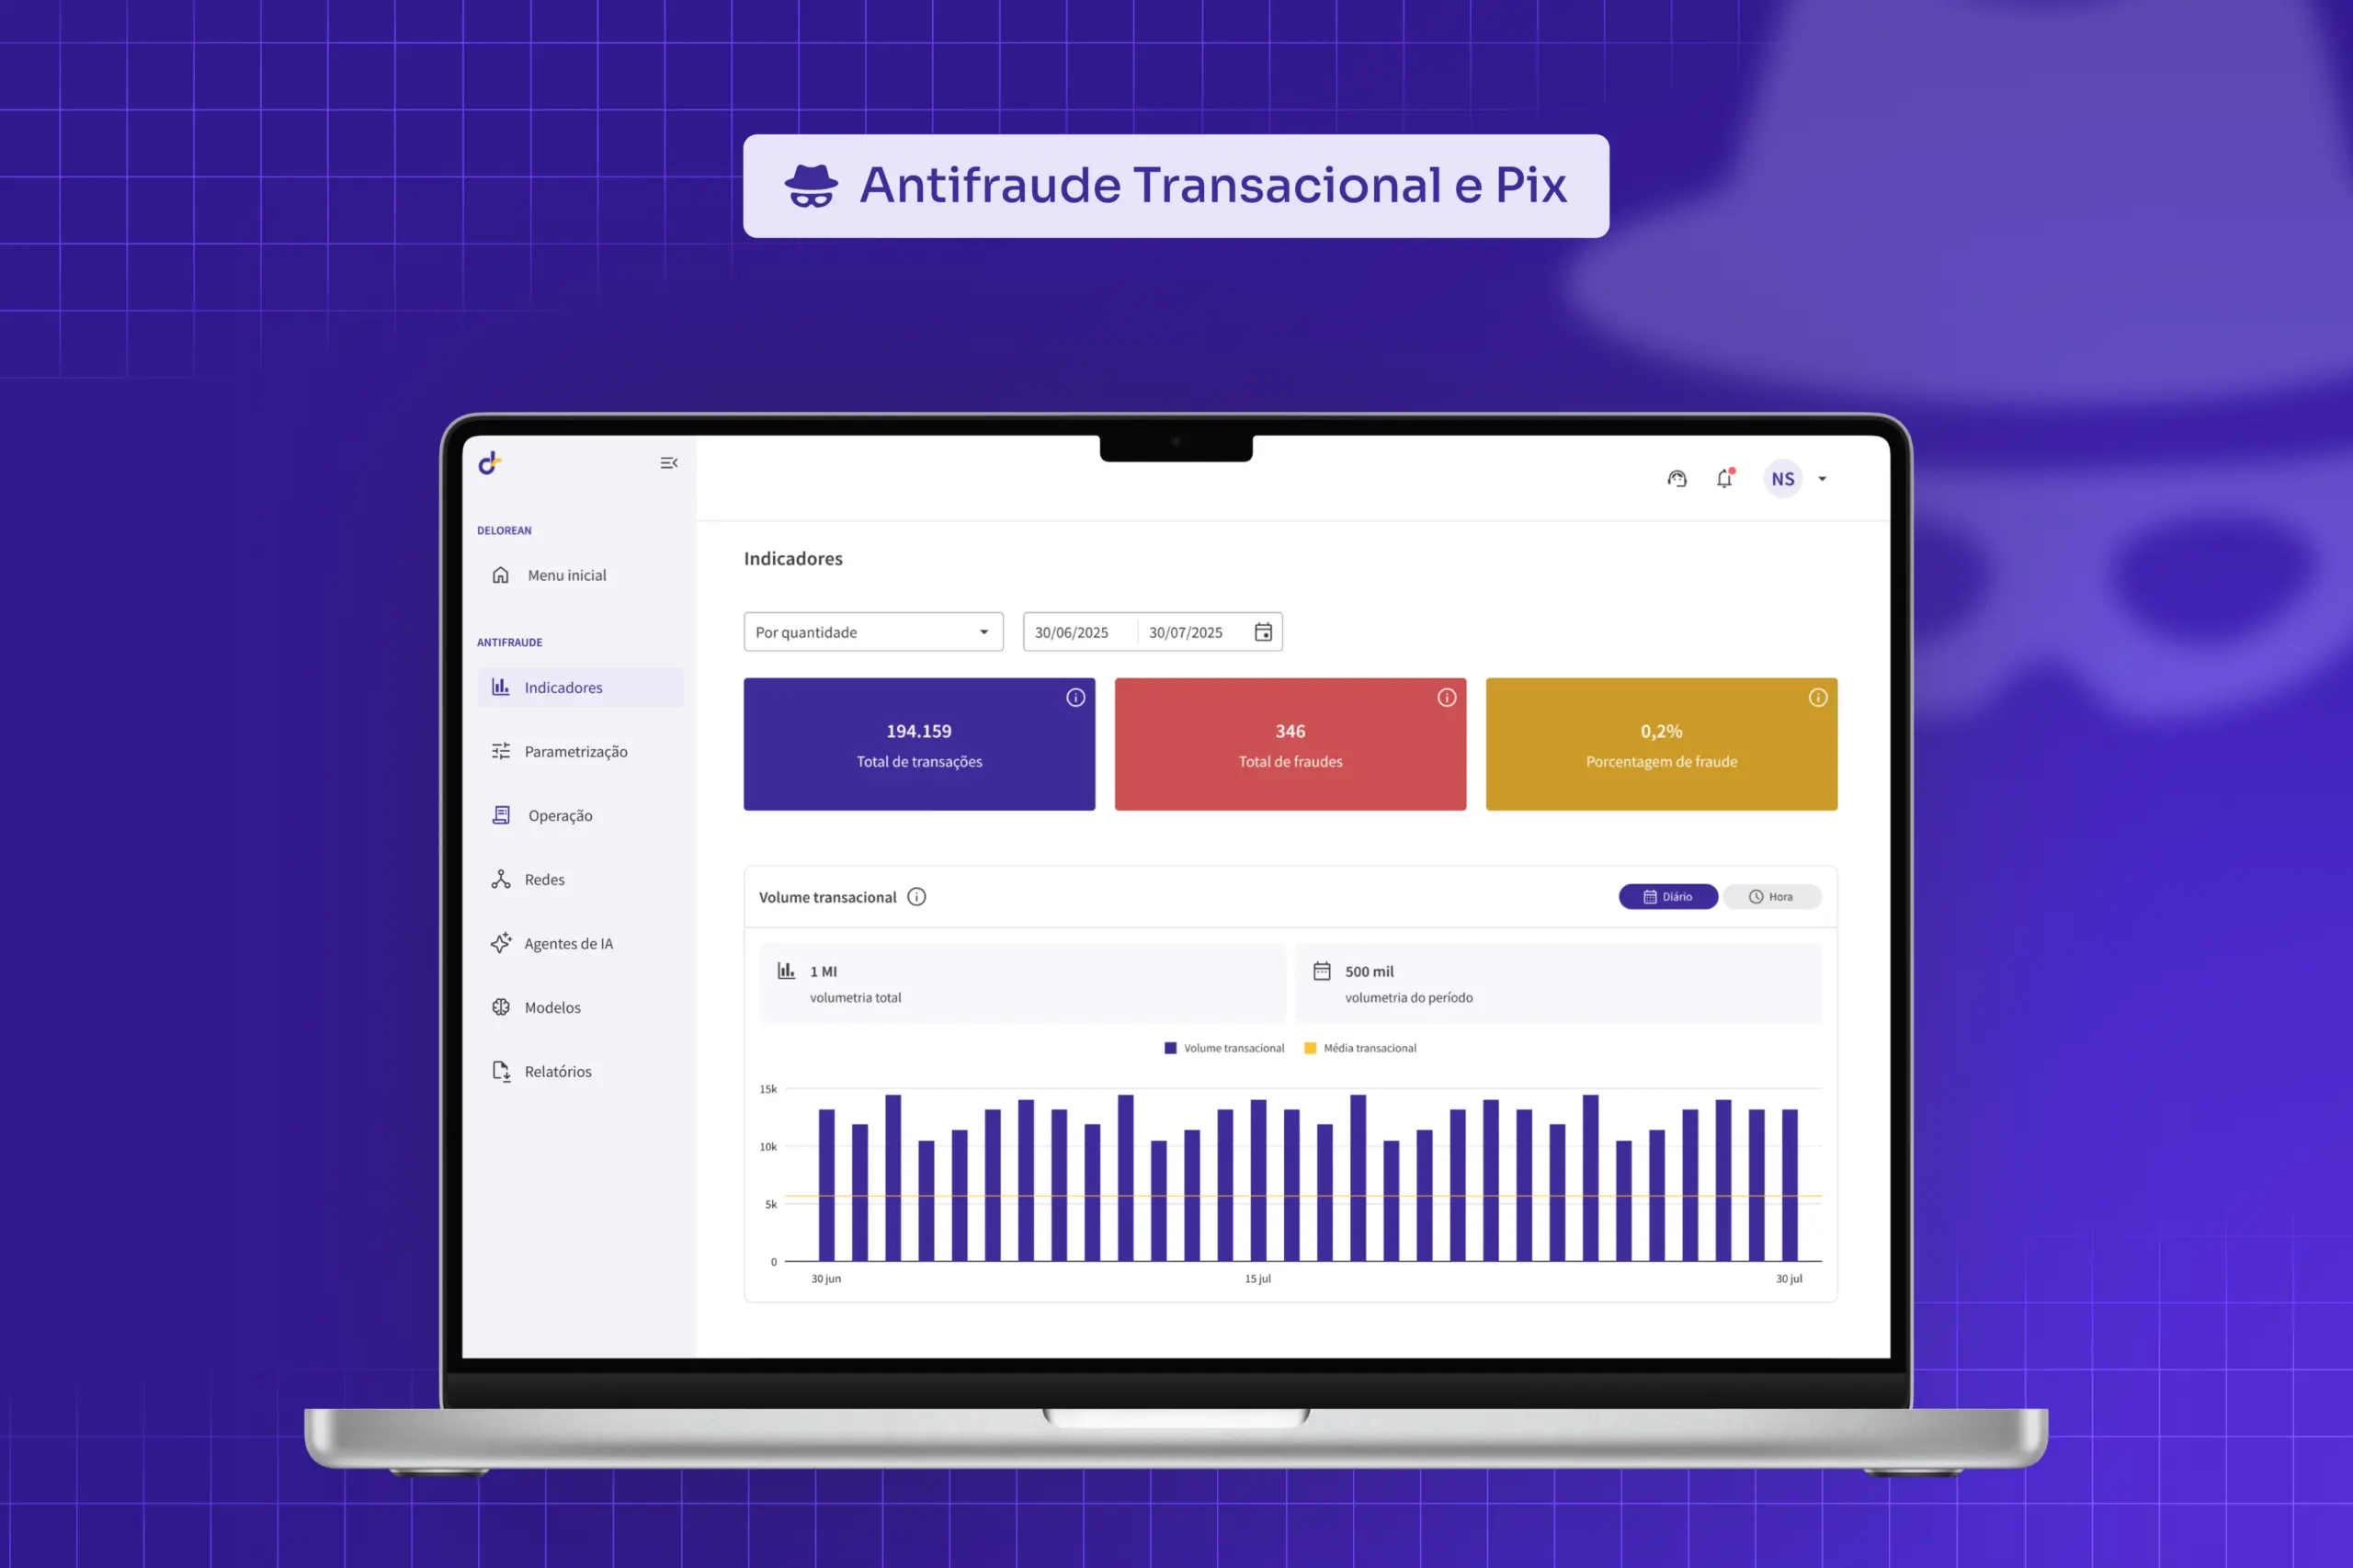
O módulo Antifraude Transacional do DeLorean, ajuda as instituições a identificar riscos e tomar decisões antes da conclusão das transações, combinando modelos de machine learning, regras parametrizáveis e informações que enriquecem a análise.
Mas não é só isso. Veja quais recursos estão disponíveis na solução:
- Análise em tempo real: avaliação de transações para apoiar decisões de aprovação, rejeição ou revisão;
- Regras parametrizáveis: configuração e ajuste dos critérios de risco de acordo com as necessidades da instituição, que levam minutos para entrar em produção, e não dias;
- Backtest de regras: teste de regras criadas em um ambiente seguro antes da entrada em produção;
- Agente de IA para criação de regras: recurso no qual se descreve a regra em linguagem natural para que o agente gere, sob demanda, a configuração que você precisa para a sua validação;
- Modelos de machine learning: algoritmos treinados com dados e padrões da sua operação para reconhecer comportamentos associados a fraudes;
- Insights de IA: reúne, sob demanda, insights de investigação que ajudam os analistas a avaliar casos com mais rapidez;
- Rastreabilidade: registros e relatórios que permitem acompanhar as regras aplicadas e os fundamentos das decisões.
Como a Resolução BCB nº 501 exige que a instituição reconheça contas com fundada suspeita de fraude e rejeite pagamentos destinados a elas, nós ajudamos sua instituição a transformar essa necessidade em uma operação antifraude estruturada, com critérios, dados e tecnologia para apoiar decisões em tempo real.
Quer conhecer melhor os recursos e tirar dúvidas? Chame o nosso time para conversar!
Perguntas frequentes sobre a Resolução BCB nº 501/2025
Não fique com dúvidas sobre a Resolução: respondemos algumas das perguntas mais frequentes sobre o assunto.
A Resolução BCB nº 501 continua em vigor em 2026?
Sim. A Resolução BCB nº 501/2025 entrou em vigor em setembro de 2025, com prazo de implementação das medidas até 13 de outubro daquele ano. Suas exigências integram as regras de prevenção a fraudes aplicáveis às instituições abrangidas.
Quais instituições precisam cumprir a Resolução BCB nº 501?
A norma se aplica às instituições financeiras, demais instituições autorizadas a funcionar pelo Banco Central e instituições de pagamento integrantes do Sistema de Pagamentos Brasileiro, conforme o âmbito de aplicação da Resolução BCB nº 142/2021.
A Resolução BCB nº 501 vale apenas para o Pix?
Não. A norma também abrange TED, DOC, boletos, transferências entre contas da mesma instituição e outras transferências previstas na Resolução BCB nº 142/2021. A rejeição é obrigatória quando a conta destinatária (seja de depósito à vista, poupança ou pagamento pré-paga) apresenta fundada suspeita de envolvimento em fraude, com base em critérios definidos pela instituição. Nesses casos, a transação deve ser rejeitada antes da liquidação.
Qual é a diferença entre suspeita de fraude e fundada suspeita de fraude?
Uma suspeita pode surgir a partir de um comportamento atípico ou de um alerta isolado. A fundada suspeita exige elementos que sustentem a avaliação de envolvimento em fraude, segundo os critérios adotados pela instituição. A Resolução nº 501 não estabelece uma pontuação única ou uma lista fechada de sinais para essa classificação.
O que acontece quando uma transação é destinada a uma conta com fundada suspeita de fraude?
A instituição abrangida deve rejeitar a transação, conforme a Resolução BCB nº 501. Quando a rejeição ocorrer na instituição destinatária, ela também deve informar o titular da conta.
Qual é a relação entre a Resolução BCB nº 501 e o MED 2.0?
As duas medidas atuam em momentos diferentes. A Resolução nº 501 trata da prevenção, ao exigir a rejeição de pagamentos destinados a contas com fundada suspeita de fraude. Já o MED 2.0 atua na tentativa de recuperar recursos após uma transação contestada por fraude, com mecanismos para rastrear valores transferidos a outras contas.