O MED 2.0, mecanismo do Banco Central criado para facilitar a recuperação de valores em casos de fraude, golpe ou crime envolvendo Pix, passou a ser obrigatório para os participantes do Pix responsáveis pela oferta de contas transacionais e pela liquidação das transações em 2 de fevereiro de 2026.
Sua primeira versão, o MED, servia para bloquear e devolver recursos em casos de fraude comprovada, mas com uma limitação: o rastreio parava na primeira conta receptora, o que permitia que golpistas movessem o dinheiro para outras contas e escapassem do mecanismo, e que fez nascer a sua evolução.
Quando a obrigatoriedade do MED 2.0 foi estabelecida no começo de 2026, o Banco Central estabeleceu um período sem aplicação de penalidades por falhas de implementação até 10 de maio, e desde então o mecanismo funciona com o rastreamento ampliado de valores desviados em fraudes e golpes pelo sistema instantâneo de pagamentos.
O avanço veio não só para elevar a taxa de recuperação dos recursos desviados em situações de fraude, mas também para dificultar e encarecer a prática para os fraudadores.
Neste conteúdo, compilamos todas as novidades sobre o MED 2.0 e como ele faz diferença no ecossistema do Pix:
Vamos lá?
O que é o MED 2.0 Pix?
O MED 2.0 é a segunda versão do Mecanismo Especial de Devolução do Banco Central, criado para ajudar vítimas de golpes a recuperar valores transferidos via Pix.
Obrigatório desde 2 de fevereiro de 2026, o mecanismo trouxe uma evolução significativa na capacidade do sistema financeiro de rastrear e bloquear dinheiro desviado por fraudes.
Nessa segunda versão, a principal novidade é o rastreamento em mais níveis de transferência. Assim, é possível acompanhar o caminho percorrido pelo dinheiro mesmo depois de passar por várias contas.
Vale lembrar que esse avanço também traz a expectativa de que o tempo médio de devolução em casos de fraude confirmada seja reduzido.
Como funciona o MED 2.0?
O fluxo atual começa quando o usuário contesta um Pix por fraude, golpe ou crime no aplicativo da própria instituição. O pedido pode ser feito em até 80 dias após a transação, mas quanto antes ele for aberto, maior a chance de os valores ainda estarem disponíveis nas contas por onde passaram.
Isso porque, depois da fraude, o dinheiro pode ser transferido rapidamente para outras contas, usado em novos pagamentos ou sacado, o que reduz o montante que ainda pode ser localizado e bloqueado pelo mecanismo.
Se o caso estiver dentro das regras do MED, o Banco Central mapeia as contas para as quais o dinheiro pode ter sido transferido. A partir desse rastreamento, as instituições envolvidas recebem notificações, bloqueiam os recursos disponíveis até o limite contestado e analisam a suspeita de fraude.
Se a fraude for confirmada, a devolução pode ser integral ou parcial, de acordo com os valores encontrados na conta que recebeu o Pix originalmente ou em outras contas envolvidas no caminho dos recursos.
A instituição tem até 11 dias para informar se a contestação foi considerada procedente, e a devolução depende da existência de recursos disponíveis nas contas envolvidas.
Atenção: embora o MED 2.0 tenha aumentado a capacidade de recuperação, ele não garante que todo o dinheiro será devolvido. O resultado depende da análise das instituições e da existência de saldo nas contas mapeadas.
Quando o MED pode ser acionado?
O mecanismo pode ser usado em casos de fraude, golpe ou crime envolvendo Pix, além de falhas operacionais da própria instituição, como uma transação processada em duplicidade.
No entanto, o MED não se aplica a desacordos comerciais sem fraude, Pix enviado para a pessoa errada por erro de quem pagou ou recursos que chegaram a um terceiro de boa-fé que não participou do golpe.
O que mudou com o MED 2.0?
As principais mudanças que o MED 2.0 trouxe para o Pix foram:
- Rastreamento ampliado para outras contas envolvidas no caminho dos recursos;
- Bloqueio de recursos disponíveis nas contas mapeadas durante a recuperação de valores;
- Criação automática de notificações para as instituições das contas identificadas no rastreamento.
O grande destaque do MED 2.0, é claro, vai para o rastreamento ampliado, que agora não se limita somente à primeira conta recebedora. O DICT (Diretório de Identificadores de Contas Transacionais) cria um grafo a partir da transação contestada para acompanhar a dispersão dos recursos e priorizar os caminhos em que há valores que podem ser bloqueados.
Inclusive, alguns dos objetivos dessa segunda versão também incluem:
- Aumentar a taxa de recuperação de valores desviados em fraudes e golpes;
- Mapear as contas envolvidas nas transações fraudulentas;
- Elevar o custo operacional (e dificultar a prática) para quem aplica fraudes.
Ainda de acordo com o Banco Central, a maior meta com o MED 2.0 não é necessariamente recuperar mais dinheiro (embora isso esteja no radar e efetivamente esteja acontecendo), mas sim dificultar a prática para os fraudadores.
Como cada conta laranja é identificada e marcada como fraudulenta no DICT, ficará mais difícil para o fraudador abrir contas novas e continuar operando.
Para as instituições, esse novo desenho aumenta a importância de entender não apenas uma transação isolada, mas também as contrapartes e as conexões que aparecem ao redor dela.
Aqui na Data Rudder, por exemplo, contamos com uma funcionalidade de análise de redes de relacionamento em grafos, que ajuda a visualizar quem transacionou com quem, identificar conexões relevantes e investigar se uma conta faz parte de uma rede suspeita ou apenas apareceu no caminho dos recursos.
Qual a diferença entre MED e MED 2.0?
Embora as duas versões tenham o mesmo objetivo (recuperar valores desviados por fraudes Pix), diferem significativamente em alcance, velocidade e capacidade de rastreio.
Veja só essa tabela comparativa das duas versões:
| MED | MED 2.0 | |
| Rastreamento | Apenas a primeira conta receptora | Avanço para outras camadas além da primeira |
| Bloqueio de recursos | Concentrado na conta recebedora da transação contestada | Pode alcançar recursos em outras contas identificadas no rastreamento |
| Rastreamento entre instituições | Limitado à primeira conta recebedora | Automatizado pelo DICT, com notificações para as contas mapeadas |
| Prazo de análise e devolução | Dependia do fluxo do MED original | Pode chegar a 11 dias, com devolução integral ou parcial se houver recursos |
O MED 2.0 já é obrigatório para as instituições financeiras?
Sim. As melhorias do MED 2.0 se tornaram obrigatórias para os participantes do Pix em 2 de fevereiro de 2026.
Na rotina das instituições, isso significa que o novo fluxo de recuperação de valores já precisa estar incorporado aos processos operacionais, com capacidade para receber e tratar notificações, acompanhar o caminho dos recursos e cumprir as etapas previstas pelo mecanismo.
Por que o MED foi criado?
O MED foi criado para responder a um problema que crescia junto com o próprio Pix: o volume de fraudes e golpes que usavam o sistema de pagamentos instantâneos como meio de movimentar dinheiro ilícito.
Como o sistema disponibiliza transações 24h, liquidadas em segundos, o Pix acabou virando uma janela de oportunidade para golpistas que precisavam mover valores rapidamente e sem rastreamento.
E olha só que interessante: de acordo com os dados do Data Report Pix da Data Rudder, 80% das pessoas entrevistadas consideram o Pix confiável, mas 70% também percebem o crescimento nos golpes envolvendo o sistema.
Antes da criação do MED, as vítimas dessas fraudes via Pix tinham poucos recursos formais para tentar recuperar os recursos desviados, e o mecanismo veio para preencher essa lacuna.
O MED 2.0 pode afetar terceiros de boa-fé?
Pelas regras atuais, não. O Banco Central deixa claro que o MED não se aplica aos recursos destinados a um terceiro de boa-fé, ou seja, alguém que recebeu o dinheiro por uma transação legítima e não participou da fraude.
Por isso, o rastreamento ampliado precisa vir acompanhado de uma análise que considere o contexto das transações e ajude a diferenciar quem efetivamente integra o caminho da fraude de quem apenas recebeu um pagamento legítimo.
O que o MED 2.0 Pix muda para as instituições financeiras?
Para além da exigência regulatória, o MED 2.0 aumenta o volume de informações que as instituições financeiras precisam interpretar durante uma investigação. O desafio não é apenas receber uma notificação, mas entender por que determinada conta apareceu no caminho do dinheiro e qual foi seu papel naquele fluxo.
Isso passa por identificar contas de passagem, analisar o histórico transacional, verificar contrapartes recorrentes e avaliar relacionamentos entre contas. Uma movimentação isolada pode parecer suspeita, mas o contexto ajuda a mostrar se existe um padrão de dispersão de recursos, uma conexão com outras contas marcadas ou apenas uma transação legítima.
Também é importante conseguir priorizar os casos que realmente merecem investigação e manter o registro dos elementos usados em cada decisão. Essa rastreabilidade ajuda a instituição a justificar por que uma suspeita foi confirmada ou descartada e facilita auditorias e revisões internas.
Como fortalecer a segurança de uma instituição para além do MED 2.0?
Além de cumprir com a obrigatoriedade do MED 2.0, é preciso investir em monitoramento contínuo, tecnologia de rastreio, integração de dados e processos internos robustos.
No fim das contas, o futuro da segurança do Pix será definido também por quem estiver um passo à frente dos fraudadores, e isso demanda tecnologia, cooperação e capacidade de transformar dados em decisões inteligentes.
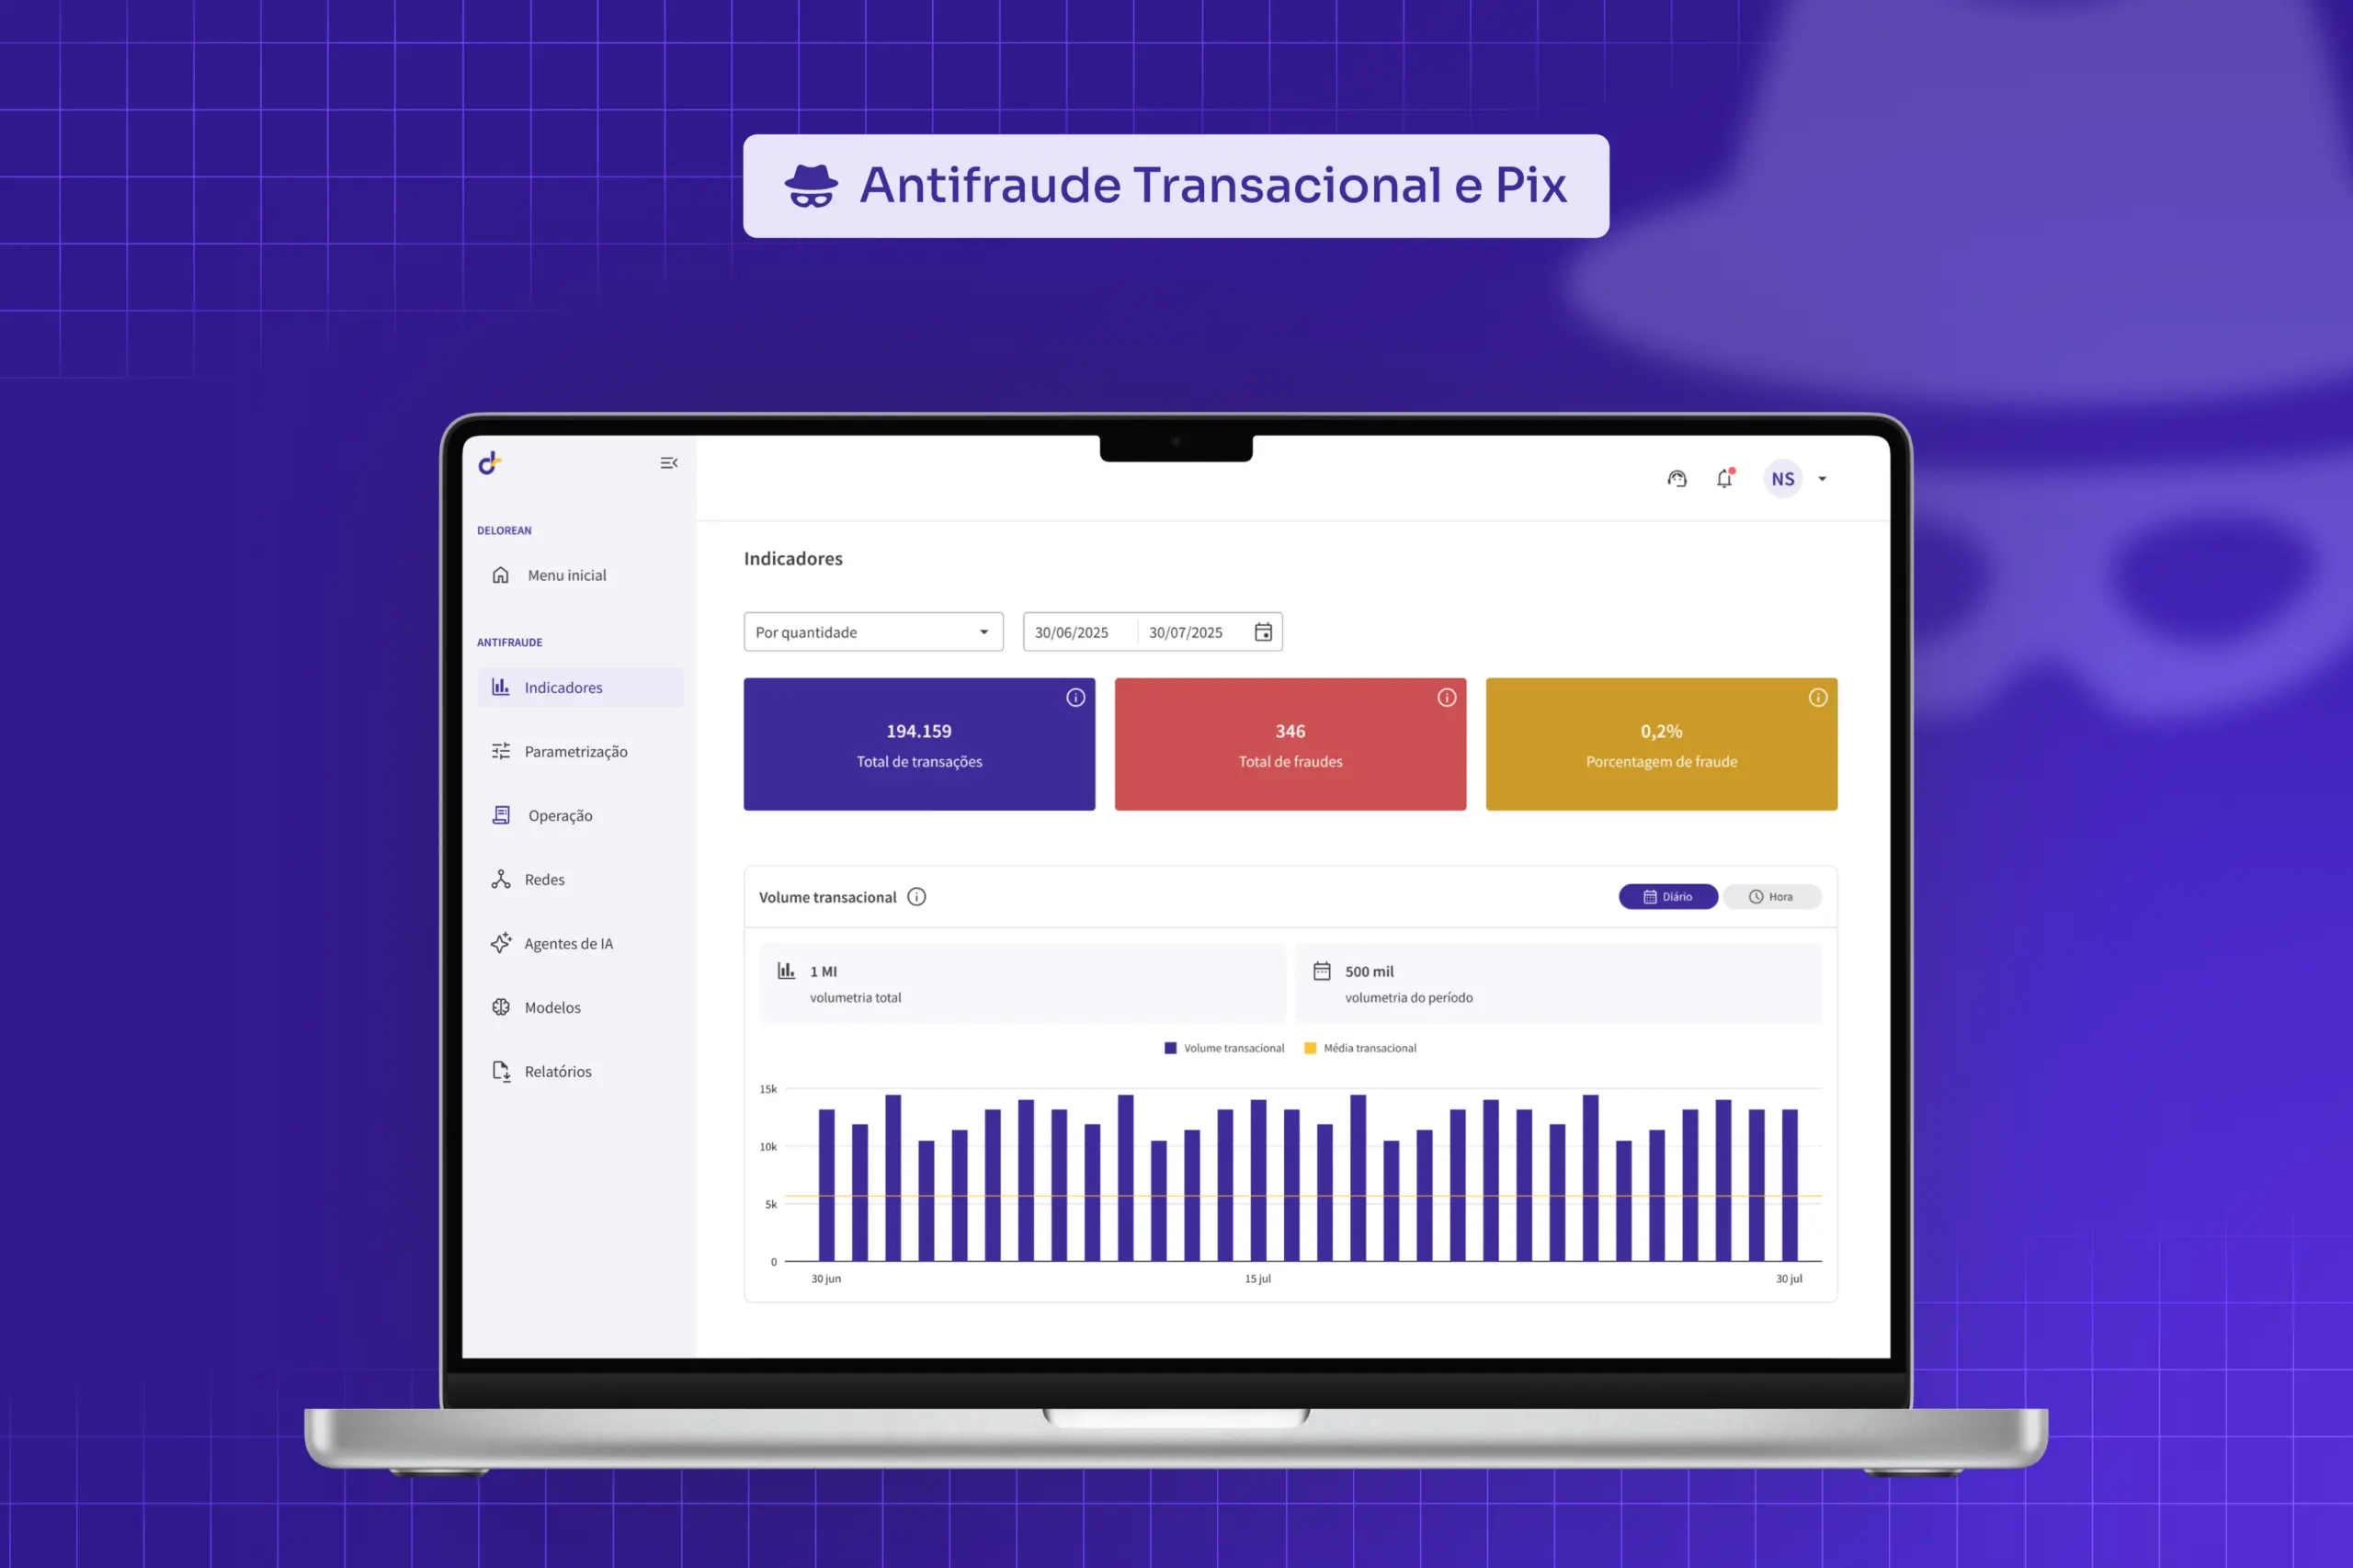
Para agir rapidamente e conseguir diferenciar transações legítimas de fraudulentas, você pode contar com o Antifraude Pix, um módulo do DeLorean, solução da Data Rudder.
Com ela, você tem em mãos uma ferramenta especializada em transações instantâneas, capaz de identificar as tentativas de fraude com a mesma agilidade e praticidade de uma transferência via Pix.
Quer colocar essa inteligência na sua estratégia antifraude? Fale conosco e saiba mais.
Perguntas frequentes sobre o MED 2.0
Ainda tem dúvidas sobre o MED 2.0? Respondemos algumas das principais perguntas sobre o assunto.
O que é MED?
O MED é o Mecanismo Especial de Devolução do Pix, criado pelo Banco Central para facilitar a recuperação de valores em casos de fraude, golpe ou crime e também em determinadas falhas operacionais das instituições.
Como solicitar um pedido de devolução de Pix?
A solicitação deve ser feita pelo aplicativo da instituição em que o usuário realizou o Pix. O pedido pode ser registrado em até 80 dias após a transação, mas quanto antes ele for aberto, maiores são as chances de ainda existirem recursos disponíveis para recuperação.
Quando o MED pode ser acionado?
O MED pode ser acionado em casos de fraude, violência, roubo ou golpe envolvendo o Pix. Além disso, o mecanismo também possui um fluxo específico para determinadas falhas operacionais da instituição, como uma transação processada em duplicidade.
No entanto, o MED não se aplica a desacordos comerciais sem fraude, Pix enviado para a pessoa errada por erro de quem pagou ou recursos que chegaram a um terceiro de boa-fé que não participou do golpe.
O que mudou do MED para o MED 2.0?
A principal mudança foi o rastreamento ampliado. No modelo anterior, a recuperação se concentrava na primeira conta que recebeu o dinheiro. No MED 2.0, o DICT pode mapear transferências posteriores, criar um grafo do caminho dos recursos e gerar notificações para outras instituições envolvidas.
O MED 2.0 garante a devolução do dinheiro?
Não. A devolução depende da confirmação da fraude e da existência de recursos disponíveis nas contas identificadas. Por isso, o valor pode ser recuperado integralmente, parcialmente ou não recuperado.